2025 瑞士鐘錶品牌銷售額榜怎麼看:銷售額不等於銷量,也不等於型號熱度
2025 年瑞士鐘錶品牌銷售額榜出自摩根士丹利與 LuxeConsult 合作的《Swiss Watcher》第 9 版,2026 年 2 月發布,統計的是批發端金額,範圍約 450 個瑞士品牌裡取前 50 名。榜上勞力士排第一,卡地亞第二,愛彼第三,百達翡麗第四,歐米茄第五,江詩丹頓第八。讀這份估算之前有兩個前提要先擺好。榜上的單位是金額,不是賣了幾支;而且它是分析師推估,不是財報,斯沃琪集團公開質疑過方法,指出自家品牌實際營業額與報告推估平均偏差 24%。少了這兩條,直接拿名次去推「哪一款最好賣」,第三名之後的結論會整個翻過來。金額跟支數是兩種不同的量,型號熱度又是第三種,2025 年這三條線分岔得特別明顯,頭部還能大致對上,中段就完全不是同一回事。
一、這份榜單量的是金額,不是賣了幾支
先把來源交代清楚,因為網路上轉貼的人幾乎都把它當成官方財報在講。《Swiss Watcher》是摩根士丹利跟 LuxeConsult 每年合作的一份產業估算,2026 年 2 月發的是第 9 版,覆蓋 2025 全年,統計批發端的金額,範圍是約 450 個瑞士品牌裡取前 50 名。
估算這兩個字很關鍵。瑞士大多數鐘錶品牌不公開財報,勞力士跟百達翡麗這些大廠全是私人持股,愛彼與理查米爾也一樣,外界只能推。報告的做法是拿出口數據、通路鋪貨與零售反推,逐家拼出一個估計值。同一套方法用了九年,年與年之間的趨勢可以比,單一年度的絕對數字精確度就有限。
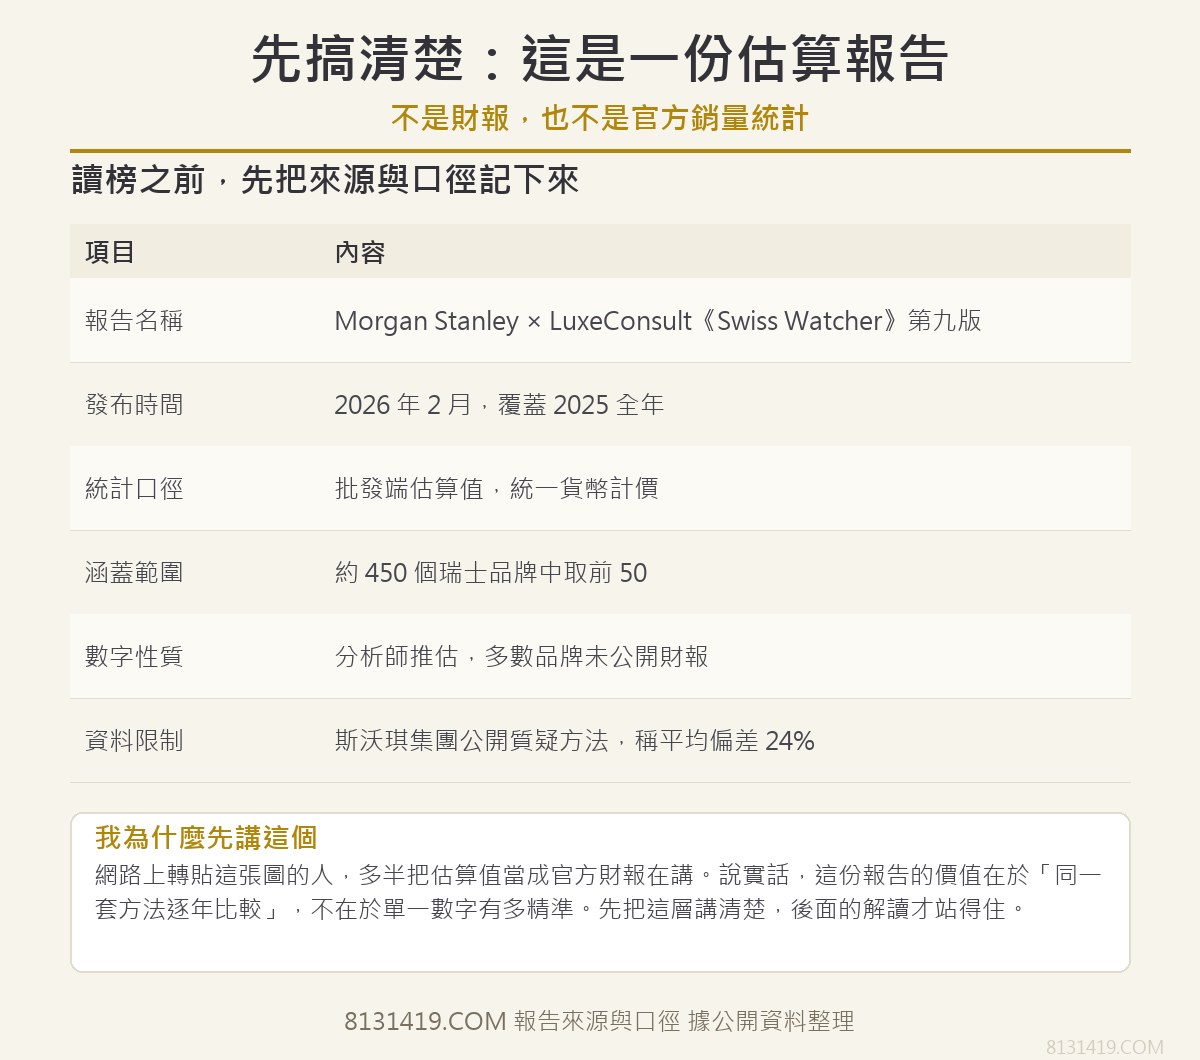
這件事不是我一個人的判斷。斯沃琪集團在報告出來之後發過一封公開信,直接說報告裡的數據與陳述「不可靠、無法核實」,並指出自家品牌的實際營業額與報告推估「平均偏差 24%」,還提到可能採取法律行動。帝舵也對方法表達過疑慮。這一段我看得比較仔細,因為它正好說明一件事:榜單可以用來讀結構,不要用來當判決。
二、銷售額前 8 名:勞力士一個人占三分之一
名次先擺出來。勞力士市占約 33.1%,比第二名到第四名加起來還多;卡地亞約 8.8%,是前段成長最快的,年增 10%;愛彼約 5.6%、百達翡麗約 7.0%,兩家都是 9% 的成長,而且都是第一次同時超前歐米茄。這家 2025 年市占約 6.5%,從 2024 年的第三名掉到第五名,年減 8%;理查米爾約 3.6%,一年只做幾千支就進前六;浪琴約 3.1%,年減 18%,十多年來第一次掉出最高一檔;江詩丹頓約 2.4%,跟第七名只差一點。
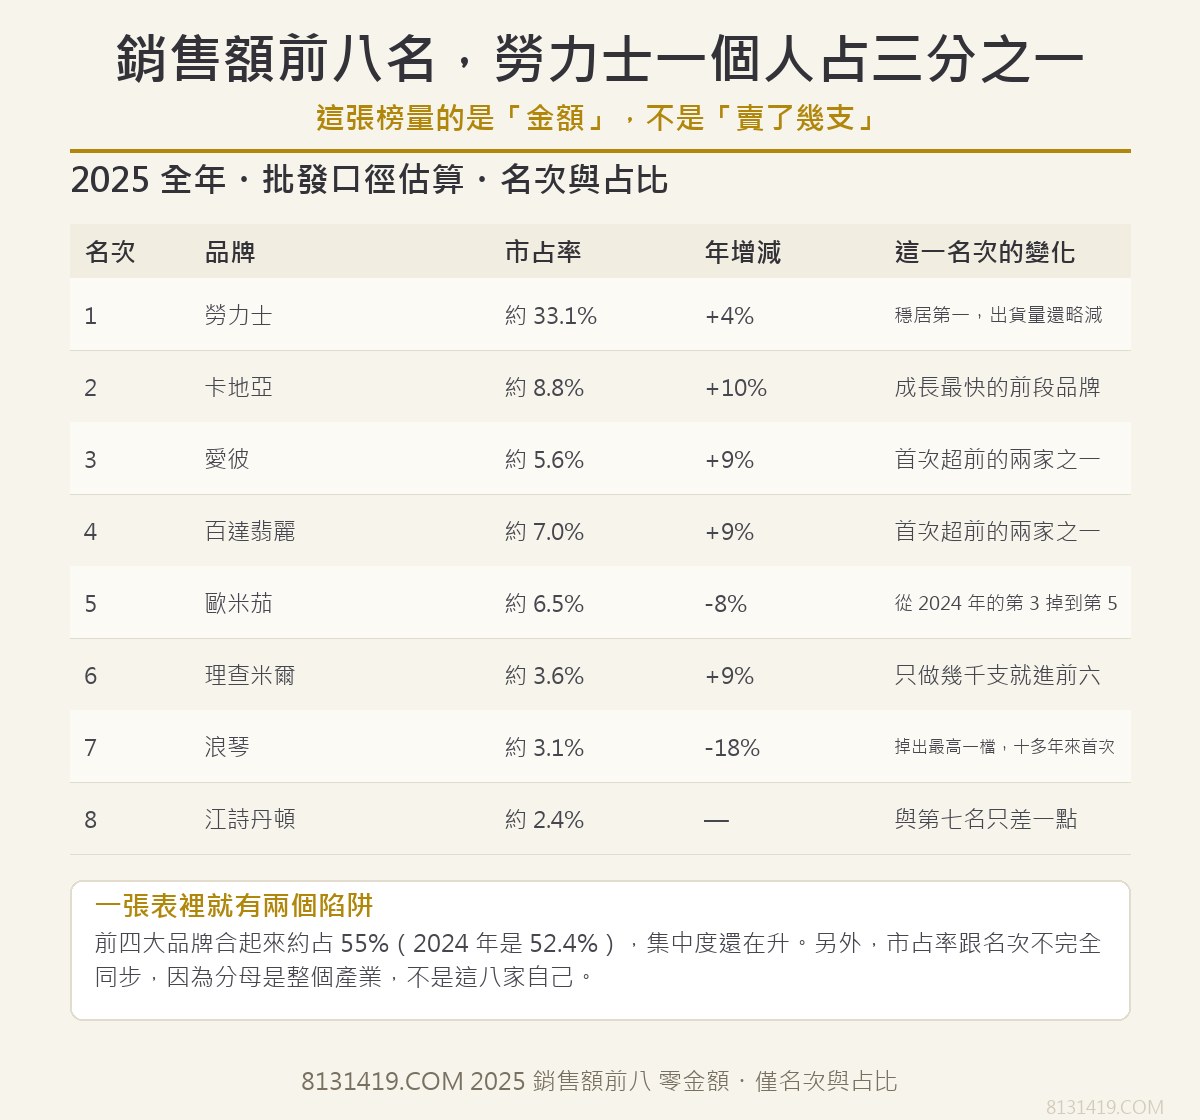
這裡有個現象值得停一下:市占率的名次跟銷售額的名次並不完全同步。百達翡麗市占 7.0% 高於愛彼的 5.6%,銷售額卻排在愛彼後面。原因不複雜,市占率的分母是整個產業的零售總額,名次比的是各家自己的推估值,兩邊的計算基礎不完全一樣。看到「名次跟占比對不上」的地方,先別急著說資料錯了,多半是口徑差。
還有一個變化值得單獨提。2024 年歐米茄還是第三名,2025 年一次掉兩名。這不是歐米茄出了什麼問題,而是愛彼與百達翡麗同時交出 9% 的成長,把它擠下去了。名次的變動很多時候不是自己退步,是別人跑得更快,這一點在看任何榜單時都適用。
三、換成「賣了幾支」,排序整個翻過來
換一個算法,榜就換一張臉。我把同一個年度的出貨支數跟銷售額名次並排放進同一張表,兩邊的落差直接看得到。
| 品牌 | 銷售額名次 | 年出貨支數 | 支數名次 |
|---|---|---|---|
| 勞力士 | 1 | 約 1,150,000 支 | 1 |
| 卡地亞 | 2 | 約 695,000 支 | 3 |
| 愛彼 | 3 | 約 53,000 支 | 6 |
| 百達翡麗 | 4 | 約 72,000 支 | 5 |
| 歐米茄 | 5 | 約 460,000 支 | 4 |
| 理查米爾 | 6 | 約 5,950 支 | 8 |
| 浪琴 | 7 | 約 780,000 支 | 2 |
| 江詩丹頓 | 8 | 約 30,000 支 | 7 |
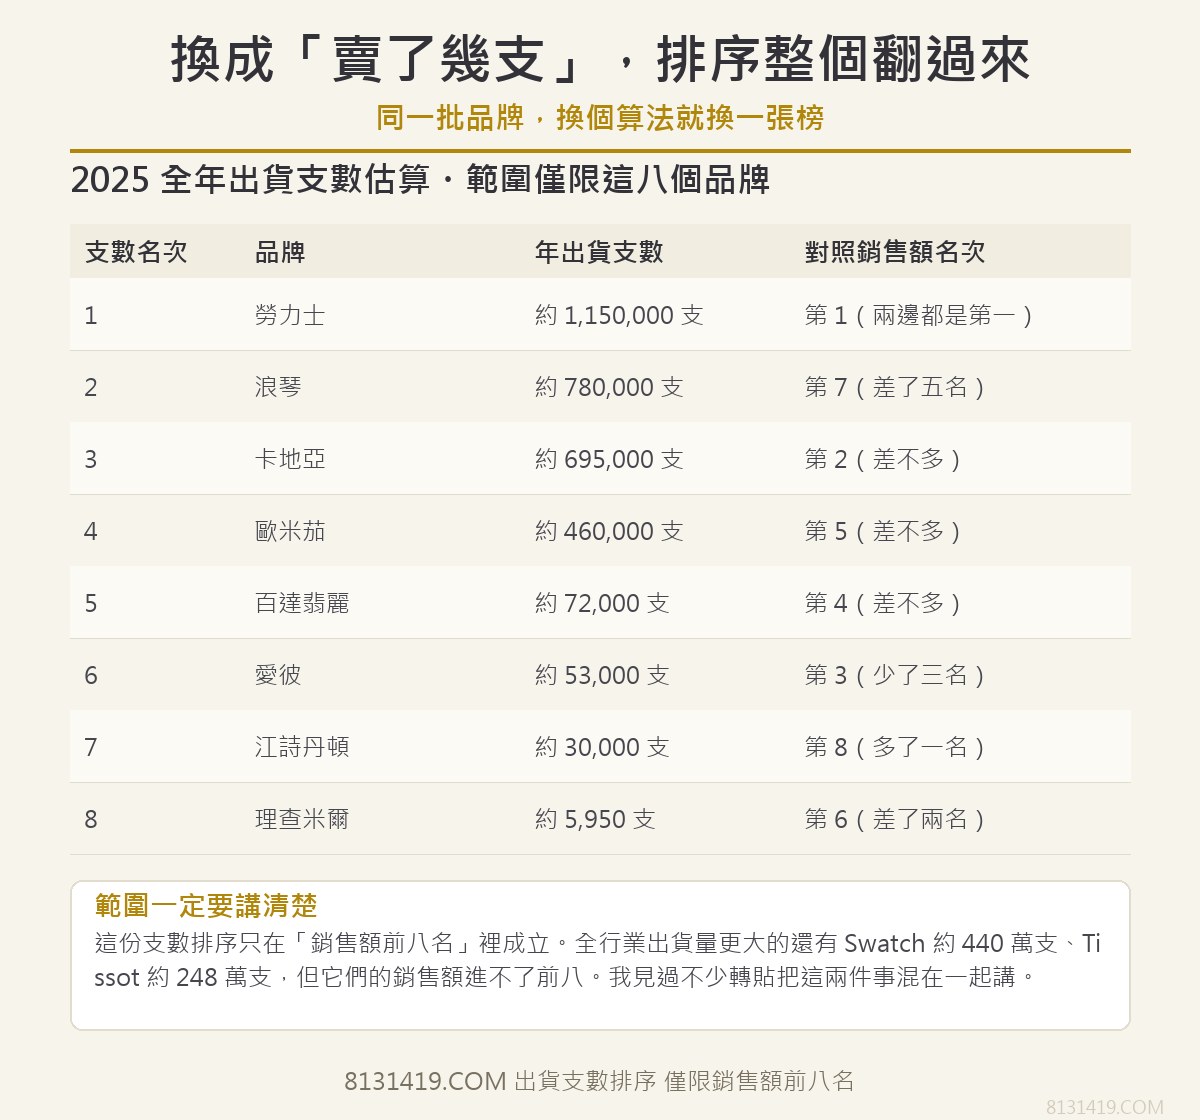
把這張表看完,落差一眼就看得出來,同一個年度換一個量法就是另一個故事。勞力士兩邊都是第 1,差距還拉得很開;浪琴銷售額第 7、支數第 2,一口氣跳了 5 名;愛彼剛好相反,金額第 3、支數第 6;理查米爾金額第 6,支數在 8 家裡面墊底。
這裡有一個範圍問題必須講明白,不然很容易被誤讀。上面這個支數排序,只在「銷售額前 8 名」這 8 家之間成立。全行業出貨量更大的還有 Swatch 約 440 萬支、Tissot 約 248 萬支,只是它們的銷售額進不了前 8,所以在這份榜單裡看不到。我見過不少轉貼把「出貨量第 2」直接寫成「全行業第 2」,那是兩回事,差得很遠。
四、落差最大的三家:誰靠量、誰靠價
落差本身可以當成一個指標用。我把銷售額名次減掉出貨量名次,正值代表它靠單價往上走,負值代表它靠量撐著。
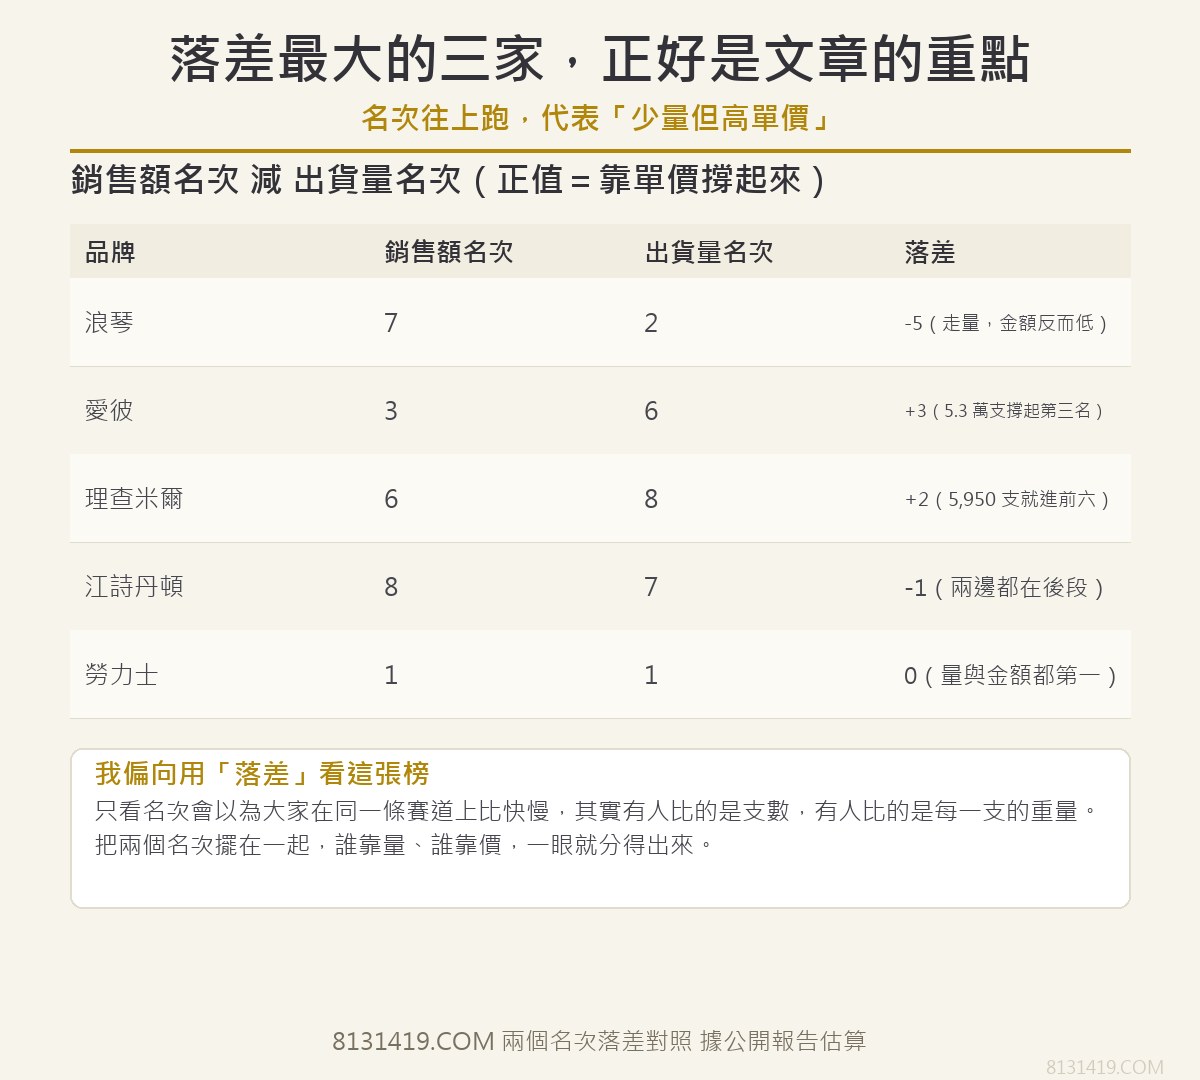
浪琴是 -5,全場最極端的一個。一年 78 萬支,銷售額卻只排第七,這家賣得多、每一支的重量輕,是典型的走量路線,2025 年還年減 18%。愛彼是 +3,5.3 萬支撐起第三名;理查米爾是 +2,5,950 支就進前六。江詩丹頓是 -1,兩邊都在後段,差距不大。勞力士是 0,量與金額都第一,這種兩邊同時拿第一的情況在鐘錶業很罕見。
我偏向用這個落差來看榜單,而不是只看名次。只看名次,會以為大家在同一條賽道上比快慢;把兩個名次並排放,就會發現有人比的是支數,有人比的是每一支的重量,根本不是同一場比賽。這個視角一換,整張榜的訊息量會多出一倍。
五、產業正在往頭部集中
名次之外,有幾個結構數字更值得記。前四大品牌合起來約占 55% 的銷售額,2024 年是 52.4%,一年升了 2.6 個百分點。勞力士一家約占三分之一。勞力士領頭的這 4 家私有品牌合計約 49.1% 的市場,卻拿走約 76% 的營業利潤,平均營業利潤率約 33%。
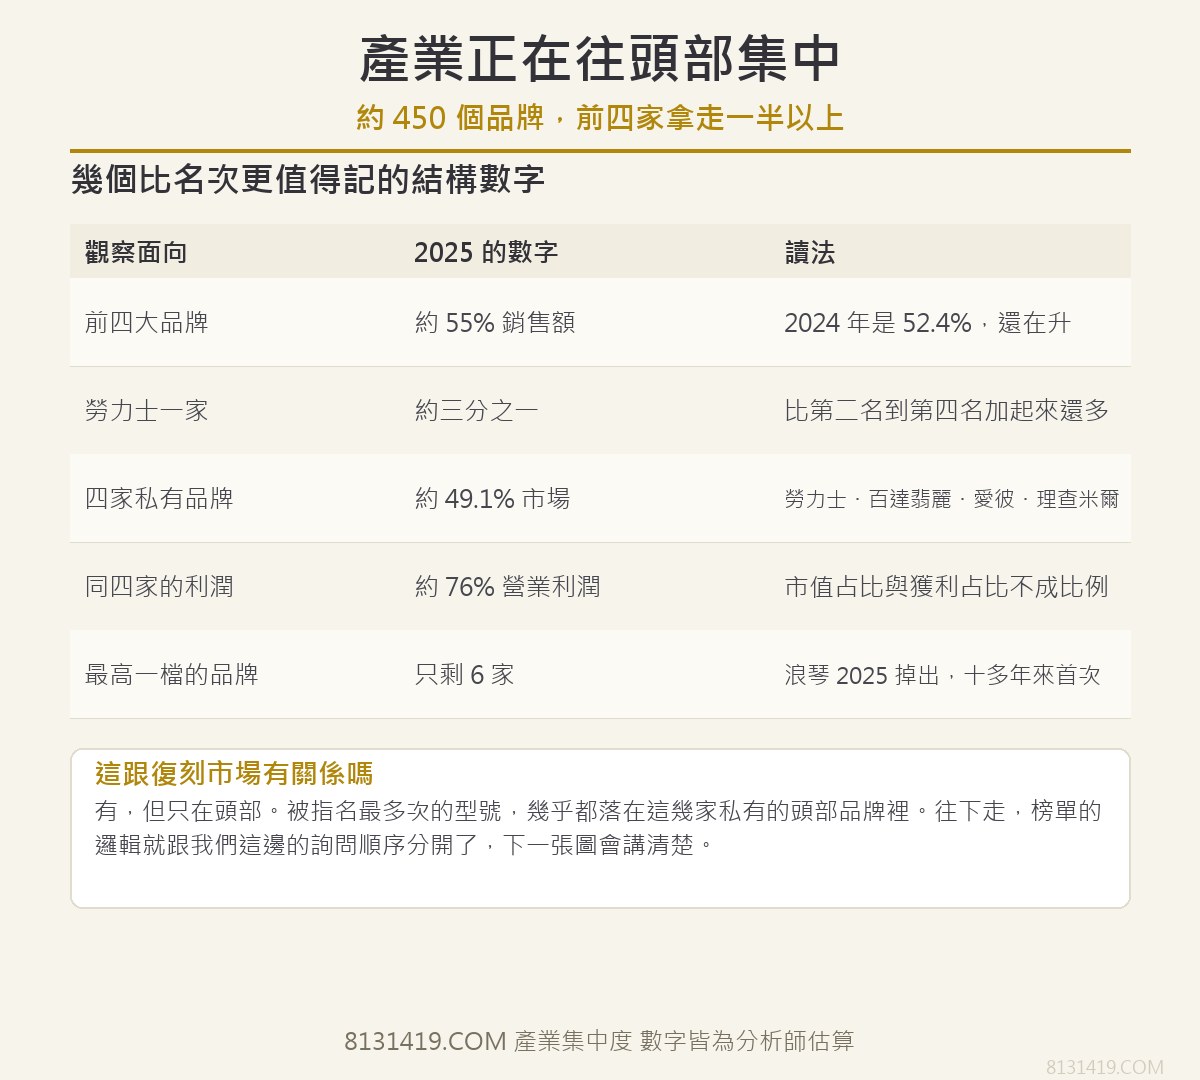
這個組合很說明問題:市場份額跟利潤份額不是同一件事。4 家私有品牌加起來不到一半的市場,利潤卻占了 76%。上市的集團(歷峰跟斯沃琪、LVMH)合計約 41% 的銷售額,利潤只占 18% 左右,差距一眼看得出來。
再補一個橫向的數字:整個瑞士鐘錶業 2025 年的出貨約 1,460 萬支,比 2011 年的高峰少了約 51%,等於腰斬。產業沒有變大,是在變貴、變集中。2025 年瑞士錶出口額還年減 1.7%,出貨支數減幅更大,約 4.8%。這個背景放在心裡,再看前面的名次變化,很多東西就通了——歐米茄掉兩名、浪琴掉出最高一檔,都是中價位帶被擠壓的結果。
六、5,950 支對上 780,000 支
這兩家在銷售額榜上只差一名,一個第六、一個第七,出貨支數卻差了約 131 倍。
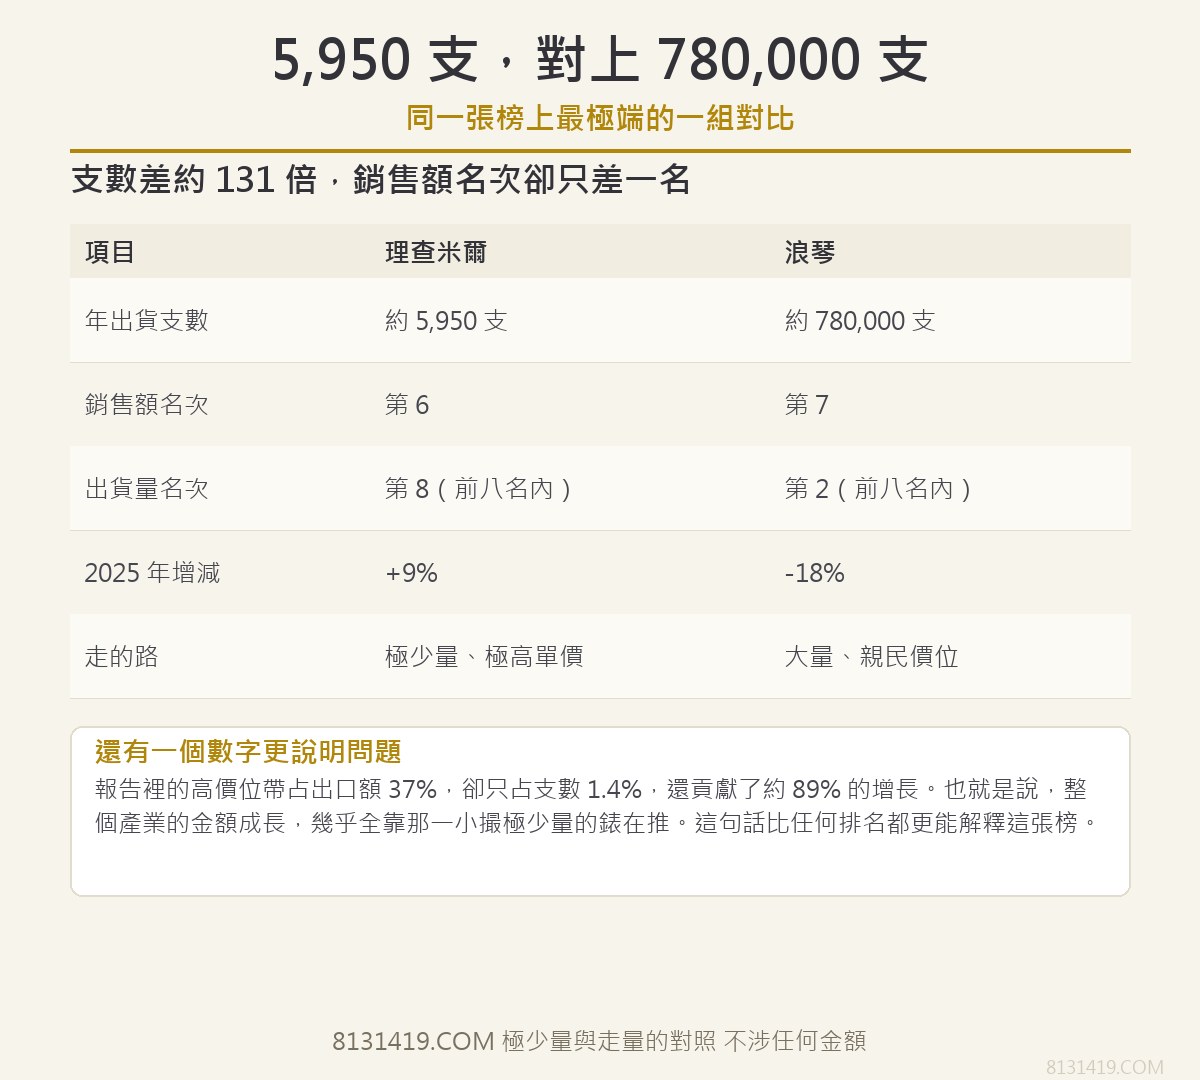
這個對比之所以值得單獨講,是因為它把「金額」跟「支數」的關係攤到極致。理查米爾一年做 5,950 支,靠的是每一支的單價;浪琴一年做 78 萬支,靠的是量。兩條路都走得通,但它們對應的客人完全不是同一群人,這也是為什麼用同一張榜去推兩種產品的熱度,一定會失真。
還有一組數字更能說明整個產業的走向。報告把價位帶切開來看,高價位帶占出口額的 37%,卻只占支數的 1.4%,而且貢獻了約 89% 的增長。換個講法,整個產業的金額成長,幾乎全靠那一小撮極少量的錶在推動。這句話比任何排名都更能解釋這份榜單為什麼長成現在這個樣子。
七、一家五萬三千支的品牌,押在一個殼型上
愛彼這個案例我特別想寫。它 2025 年出貨約 5.3 萬支,銷售額排第三,第一次超前歐米茄。而它的業務裡,皇家橡樹家族大約占 88%——這裡說的是家族,Royal Oak 跟 Offshore 兩個系列,再加上 Concept,3 個系列合計,不是單一型號。另有報導把它寫成九成,數字有些出入,但都落在「絕大部分」這個區間裡。
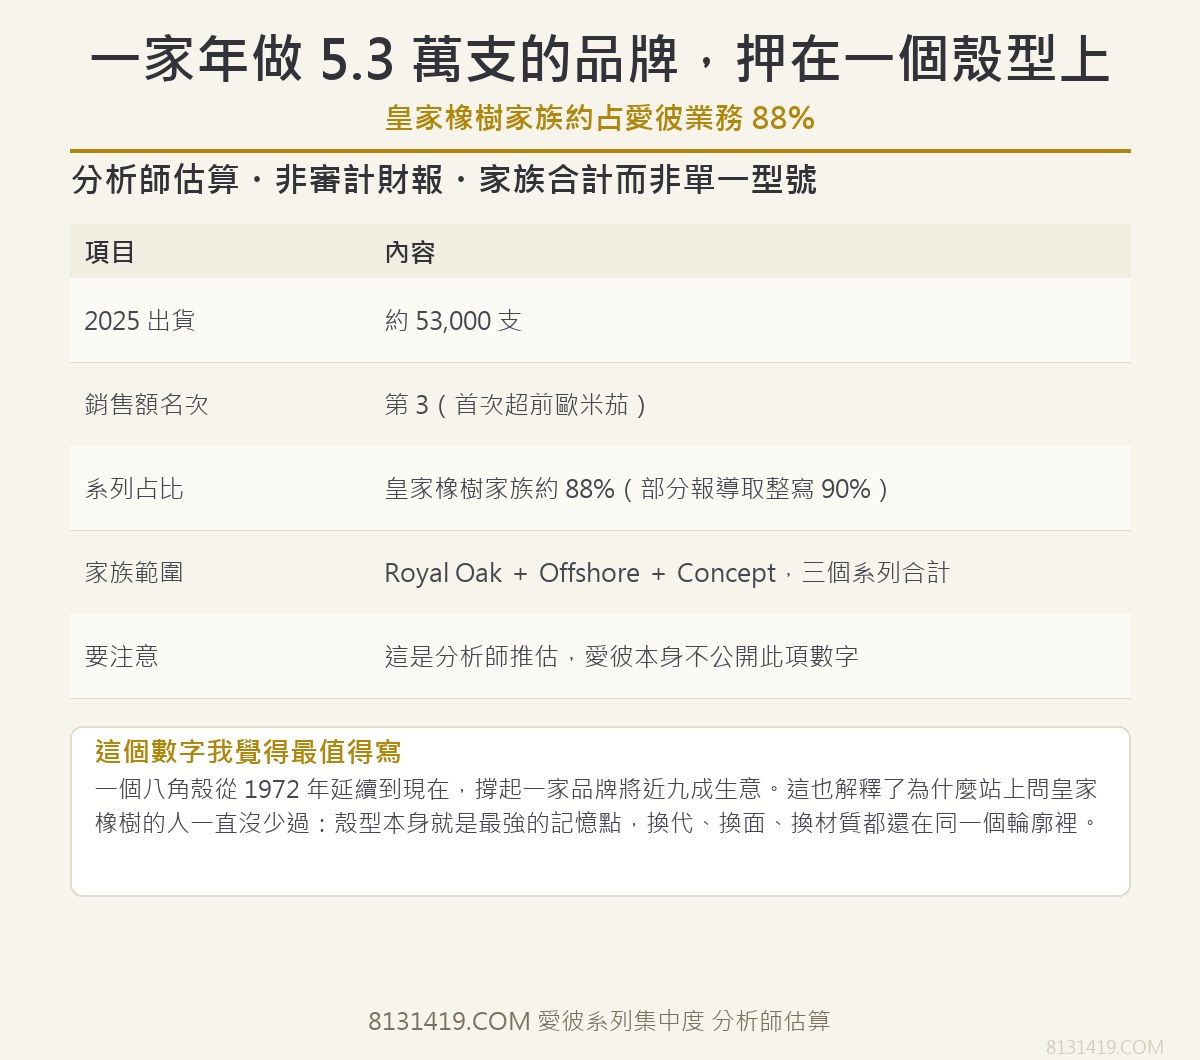
一個八角殼,從 1972 年的 5402 一路做到現在,撐起一家品牌將近九成的生意。這件事在鐘錶業並不常見,多數品牌會靠多條產品線分散風險,愛彼反過來,把重心壓在一個輪廓上。壓對了,回報很直接:5.3 萬支就能排到世界第三,而且還是持續 9% 的成長。
我自己的觀察是,這也解釋了為什麼站上問皇家橡樹的人一直沒少過。殼型本身就是最強的記憶點,換代也好,換面或換材質也好,都還在那個輪廓裡打轉,客人不需要重新學一次怎麼認它。想細看殼型與機芯怎麼一起換代的,我另寫過一篇15400 與 15500 的差別,可以直接接下去看。
八、頭部同向,中段完全分岔
講回我們最關心的事:這份榜單能不能對應復刻市場的熱度。
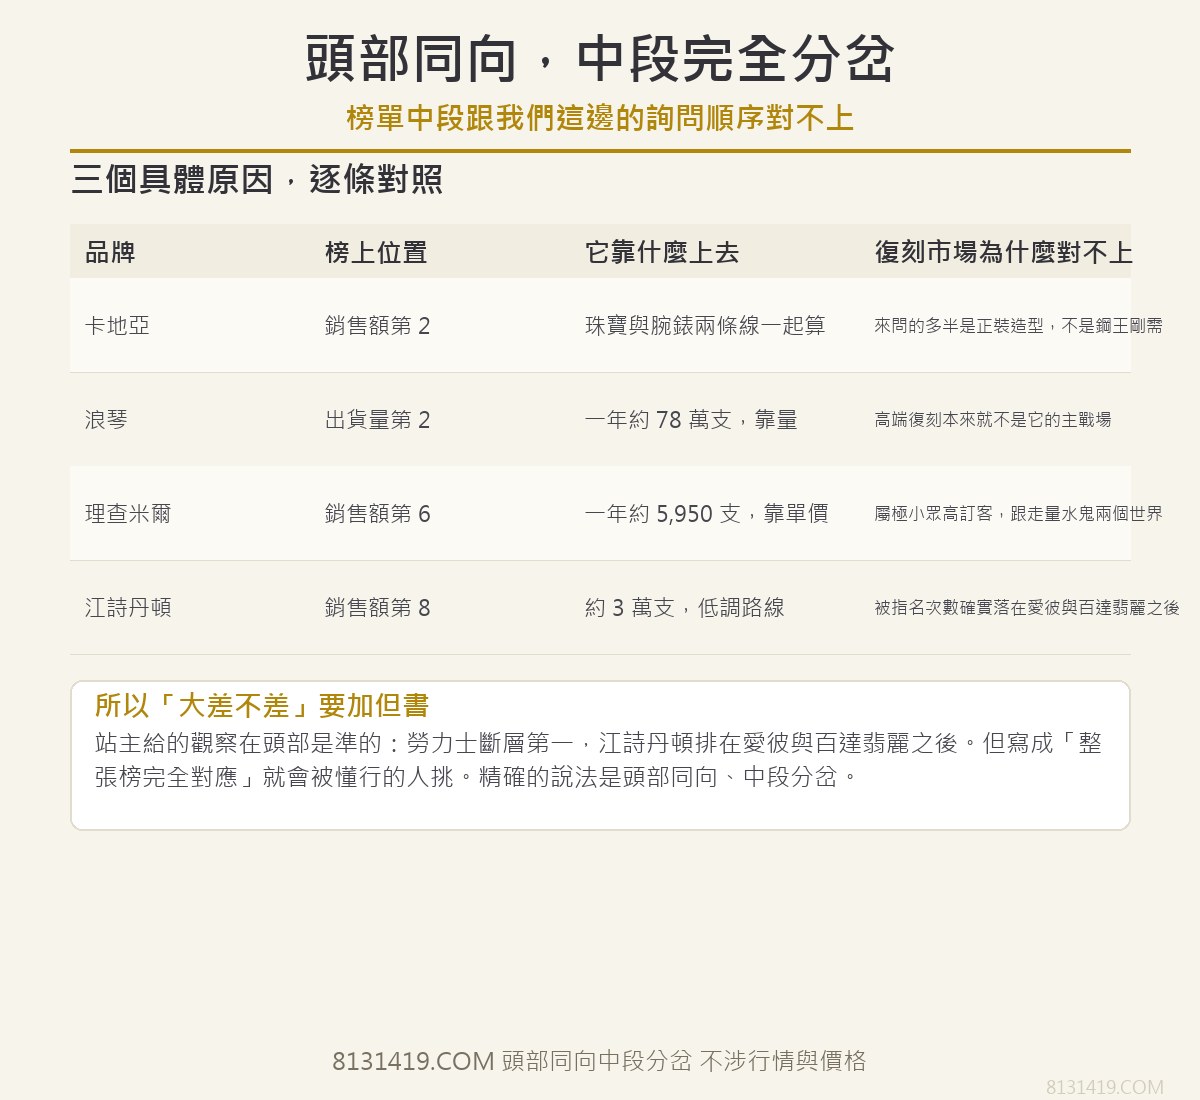
頭部是對得上的。被指名最多次的型號,幾乎都落在勞力士身上;江詩丹頓在榜上排第八,來問縱橫四海的人也確實比問皇家橡樹、鸚鵡螺的少一截。這個大方向,跟我在線上這幾年看到的狀況一致,不需要勉強解釋。
中段就完全對不上了,原因有三個。卡地亞排第二,它的銷售額裡珠寶與腕錶是兩條線一起算的,腕錶只占一部分,來問卡地亞的人多數要的是一只正裝造型的錶,跟皇家橡樹那種鋼王剛需不是同一個需求。浪琴靠量,一年 78 萬支,但高端復刻本來就不是它的主戰場,買浪琴正品的人跟買高仿鋼王的人重疊度很低。理查米爾靠單價,一年五千多支,屬於極小眾的高訂客層,跟走量的水鬼完全兩個世界。
江詩丹頓的情況最值得說。它排在第八,不是東西差,縱橫四海的 3 副快拆表帶、150 米防水、日內瓦印記自產機芯,規格給得相當足,問題在輪廓不夠張揚,在社群平台上吃虧。這一段我在縱橫四海 7920V 那篇裡拆過,這裡不重複。
所以精確的說法是:頭部同向,中段分岔。復刻市場跟的是型號熱度,一個殼型有沒有被反覆看見、被一直討論、被拿去比較,這些才是決定客人開口報哪個型號的東西。品牌營業額是集團層級的數字,中間還隔著產品線、通路與定價,拿它直接推論客人會問什麼,很容易推歪。鸚鵡螺那一條線的家族關係也值得單獨看,我整理在5711 到 5811 的家族圖裡。
九、三件事,千萬別混成一件
把這篇的東西收成三個層級,以後看任何一張榜都可以套。
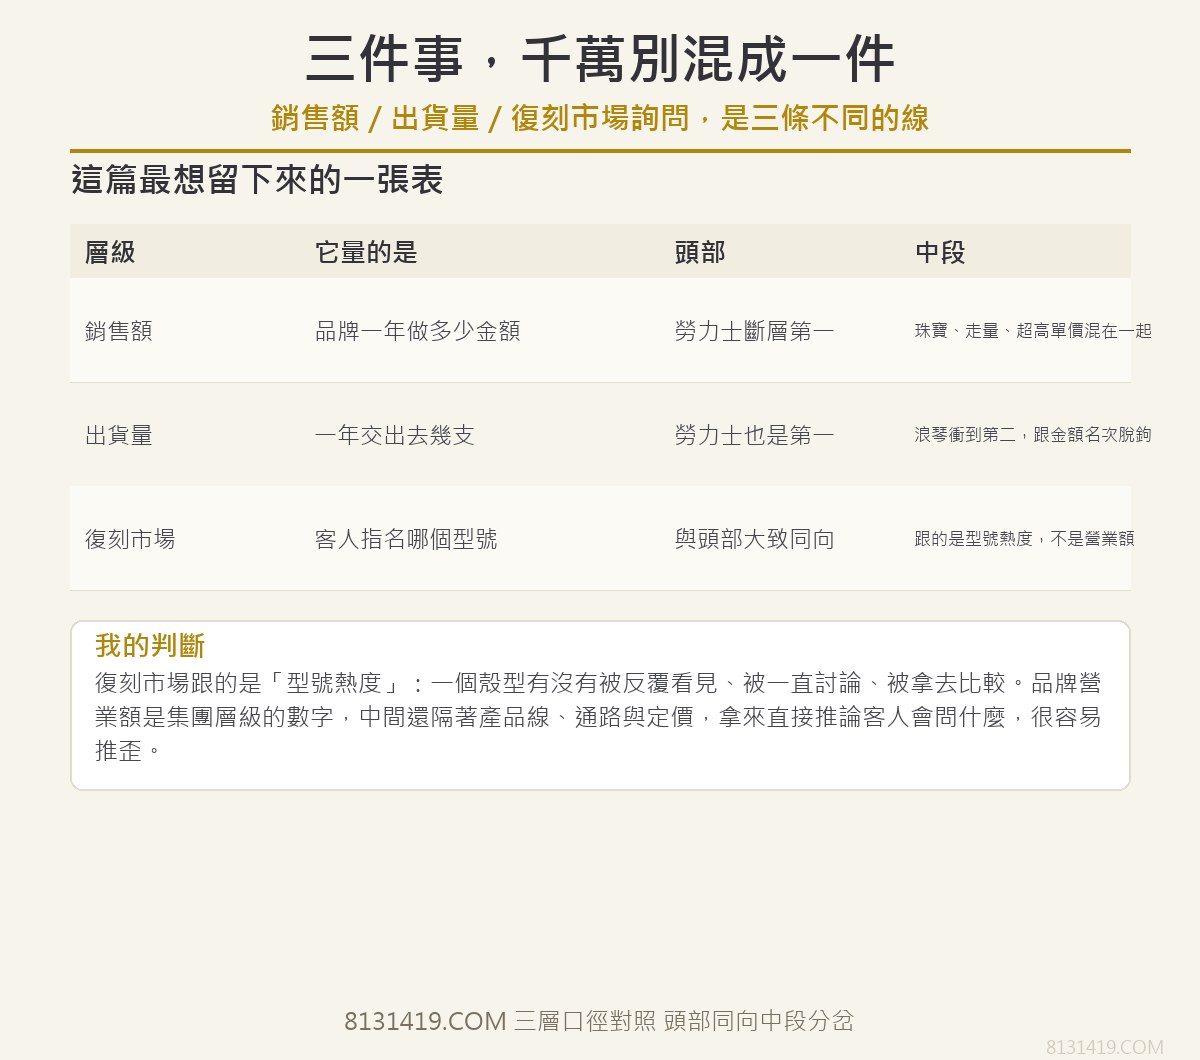
第 1 層是銷售額,量的是品牌一年做多少金額,頭部是勞力士斷層第一,中段混著珠寶、走量與超高單價這 3 種完全不同的生意。第 2 層是出貨量,量的是交出去幾支,頭部還是勞力士,中段浪琴衝到第二,跟金額名次直接脫鉤。第 3 層是復刻市場的詢問順序,量的是客人指名哪個型號,頭部跟第一層大致同向,中段跟的是型號熱度。
三層之所以要分開,是因為它們回答的問題不一樣。想知道產業的錢往哪裡集中,看第一層;想知道哪些錶真的被大量戴在手上,看第二層;想知道客人會開口問什麼,看第三層。混在一起講,就會出現「某某品牌賣得最好所以最好賣」這種推論,前半句跟後半句其實不是同一件事,中間隔著一整個產品線的距離。
十、明年二月新榜出來,照這五步讀
第十版出來之後會換一批數字,這套讀法還是能用。我把自己看這類報告的順序寫下來,總共 5 步。
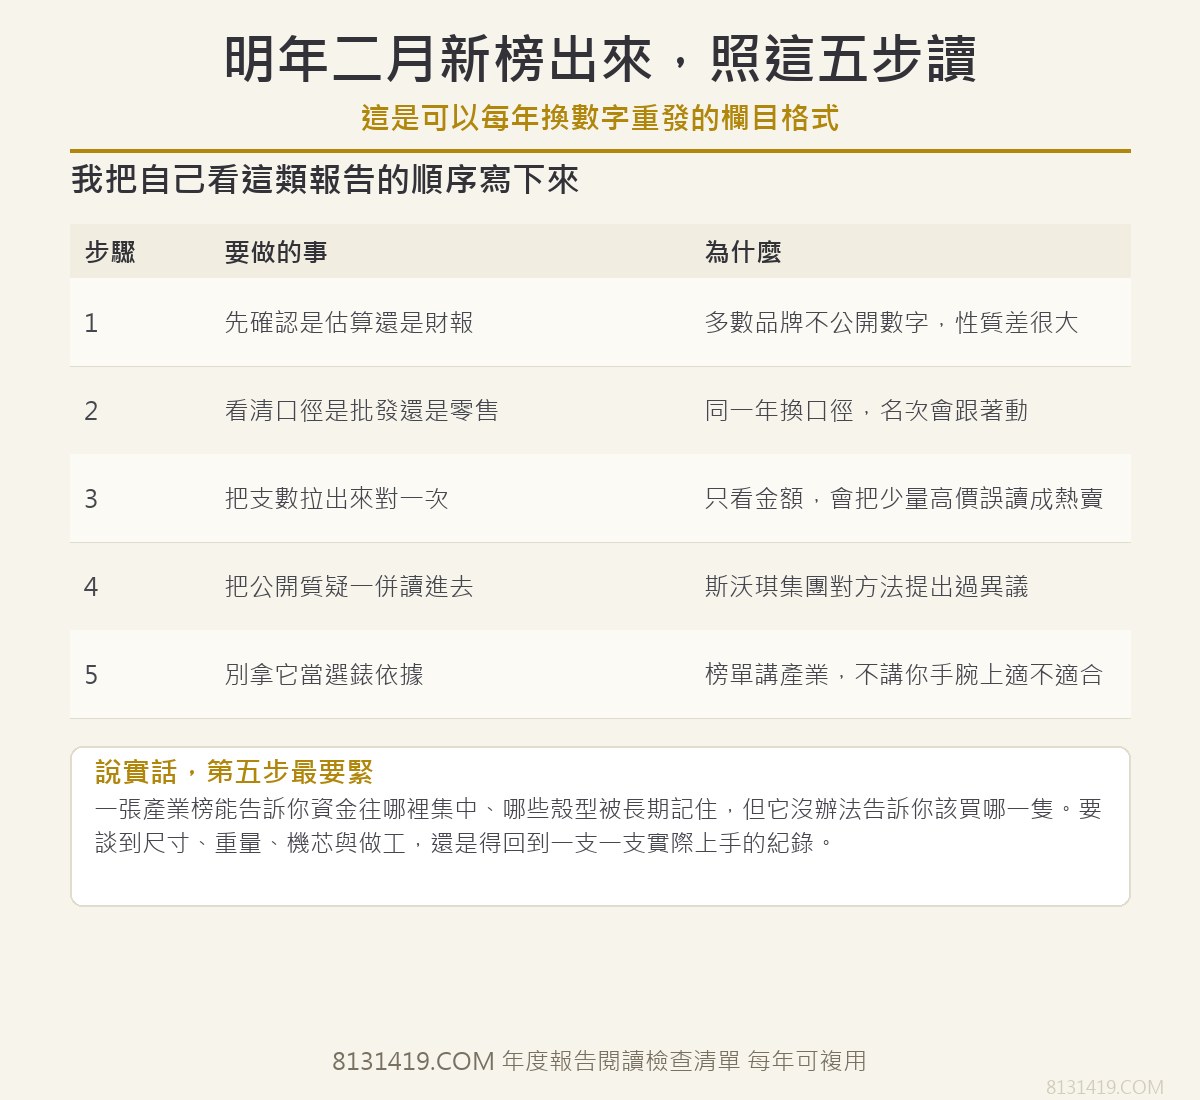
先確認是估算還是財報,多數品牌不公開數字,這份是推估,性質要先定住。再看口徑是批發還是零售,同一年換口徑,名次會跟著動。第 3 步把支數拉出來對一次,只看金額會把「少量高價」誤讀成「熱賣」。第 4 步把公開質疑一併讀進去,斯沃琪那封公開信講的東西,比榜單本身更能說明估算的邊界。第 5 步,別拿它當選錶依據。
說實話,第 5 步最要緊。一張產業榜能告訴你資金往哪裡集中、哪些殼型被長期記住,但它沒辦法告訴你哪一隻適合你的手腕。要談到尺寸、重量、機芯與做工,還是得回到一支一支實際量過的紀錄。站上那份20 多款的克重實測表,就是我這幾年一支一支秤出來的東西,跟榜單是兩種完全不同的資料,兩邊都看,判斷才會穩。
十一、常見問題
不行,它回答的是產業結構,不是單品好壞。榜上名次靠前只代表那個品牌的營業額大,不代表某一個型號適合你。要判斷值不值得,得看尺寸跟重量,還有機芯與做工這些更具體的東西。
因為兩者量的是不同東西。銷售額大致等於支數乘上單價,走量的品牌支數高、單價低,做少量的品牌支數低、單價高,兩張榜自然會分開。浪琴與理查米爾是最極端的一組,支數差約 131 倍,名次只差一名。
不成立。它在榜上排第八是金額口徑的結果,跟產品好壞是兩件事。縱橫四海的 3 副快拆表帶、150 米防水、日內瓦印記自產機芯,規格在同級裡給得很足,吃虧的地方在輪廓不夠張揚。
有,但要放對位置。同一套方法連續用了九年,年度之間的趨勢變化值得看;單一年度的絕對數字精確度有限,斯沃琪集團就公開說過自家數據與報告平均偏差 24%。當成趨勢參考,不要當成財報。
我會先看兩個。一個是前四大的合計占比,看集中度還在不在升;另一個是支數與金額名次的落差,看誰在靠量、誰在靠單價。名次本身反而其次,因為它會隨口徑與匯率變動而晃。
結語
把這篇收成幾句。這份榜單量的是金額,不是支數,換成支數排序會翻。前四大約占 55%,勞力士一家約三分之一,四家私有品牌拿了約 76% 的利潤。愛彼 88% 壓在皇家橡樹家族上,理查米爾 5,950 支就進前六,浪琴 78 萬支卻掉出最高一檔。
對我們這邊有意義的是這一條:頭部同向,中段分岔。頭部那幾家被指名的次數最多,順序跟榜單一致;往中段走,卡地亞靠珠寶,浪琴靠量,理查米爾靠極少支數,跟復刻市場的詢問順序就分開了。復刻市場跟的是型號熱度,不是品牌營業額,這句話值得記住。
最後補一句我自己的看法。榜單每年都會變,2024 年歐米茄還是第三,2025 年就掉到第五。真正穩定的東西是殼型有沒有被記住、產品線有沒有接著做下去,這些不會因為一年的名次而改變。看懂這一層,比記住誰排第一有用得多。
免責聲明:本文為瑞士鐘錶產業公開報告的閱讀方法整理,數據引自 Morgan Stanley 與 LuxeConsult 第九版《Swiss Watcher》之估算值,屬分析師推估而非審計財報,各品牌實際數字可能存在差異。文中不涉及任何價格、交易條件與投資建議。
